Domain msip.de kaufen?
Wir ziehen mit dem Projekt
msip.de um.
Sind Sie am Kauf der Domain
msip.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain msip.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Ähnliche Suchbegriffe für Anzeige Unfallversicherung
Top-Angebote
Produkte zum Begriff Anzeige Unfallversicherung:
-
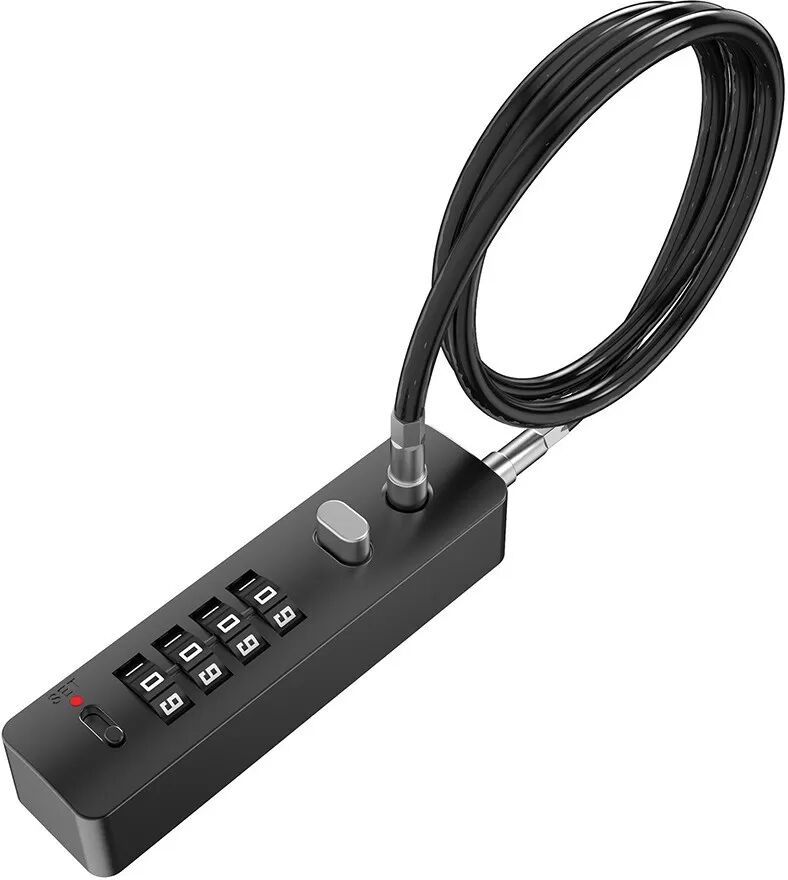
INF 60cm Verstellbares Zahlen-Kabelschloss - Erhöhte Sicherheit & Flexibilität SchwarzSichern Sie Ihre Sachen mit diesem 60cm verstellbaren Zahlen-Kabelschloss. Mit einer Zinklegierung und einem Stahlkabel ist es perfekt für Fahrräder, Helme und Gepäck. Schlüssellos und einfach zurückzusetzen, bietet es flexible Sicherheit. Erhöhte Sicherheit: Dieses 60cm Zahlen-Kabelschloss bietet ein hohes Maß an Sicherheit für Ihre Wertgegenstände. Die robuste Zinklegierung und die Stahlkabelkonstruktion bieten Widerstand gegen Schneiden und Manipulationen und sorgen dafür, dass Ihre Gegenstände gut geschützt sind. Ideal zur Sicherung von Fahrrädern, Helmen, Toren und Gepäck. Dieses Schloss gibt Ihnen die Gewissheit, dass Ihre Wertsachen sicher sind. Die Funktion zum Zurücksetzen des Codes ermöglicht es Ihnen, Ihre Sicherheit anzupassen, was es zu einer zuverlässigen Wahl für verschiedene Sicherheitsanforderungen macht. Seine Anti-Diebstahl-Eigenschaften machen es zu einem Muss für alle, die sich Sorgen um den Schutz ihres Eigentums im öffentlichen Raum oder zu Hause machen. Der Kombinationsmechanismus macht Schlüssel überflüssig und vereinfacht Ihre Sicherheitsroutine. Flexibel & Tragbar: Die 60cm Länge dieses Zahlen-Kabelschlosses bietet außergewöhnliche Flexibilität, sodass Sie Gegenstände an einer Vielzahl von festen Objekten befestigen können. Seine kompakte Größe und sein geringes Gewicht machen es einfach, es in einem Rucksack, einer Handtasche oder sogar einer Tasche zu tragen, sodass Sie immer Sicherheit zur Hand haben. Egal, ob Sie Ihr Fahrrad im Park abschließen, Ihr Gepäck am Flughafen sichern oder Ihren Helm beim Einkaufen schützen, dieses Schloss bietet eine bequeme und zuverlässige Lösung. Die Flexibilität des Kabels ermöglicht es, durch enge Stellen und um verschiedene Formen zu passen, was es zu einer vielseitigen Wahl für verschiedene Sicherheitsszenarien macht. Seine Tragbarkeit stellt sicher, dass Sie es überall hin mitnehmen können, wo Sie zusätzliche Sicherheit benötigen. Zurücksetzbare Kombination: Die zurücksetzbare Kombinationsfunktion dieses Kabelschlosses ermöglicht es Ihnen, Ihren persönlichen Code einfach einzustellen und zu ändern und bietet so eine individuelle Sicherheitslösung. Dadurch entfällt die Notwendigkeit, Schlüssel mit sich zu führen, wodurch das Risiko des Verlusts verringert und Ihre Sicherheitsroutine vereinfacht wird. Der Druckknopfmechanismus macht es einfach, den Code jederzeit zurückzusetzen, um sicherzustellen, dass Ihr Schloss sicher und personalisiert bleibt. Diese Funktion ist besonders nützlich für Situationen mit gemeinsamem Zugriff, in denen Sie den Code möglicherweise regelmäßig ändern müssen. Die Möglichkeit, das Schloss neu zu programmieren, bietet eine zusätzliche Sicherheitsebene, verhindert unbefugten Zugriff und gibt Ihnen die Kontrolle darüber, wer Ihre Sachen entsperren kann. Das benutzerfreundliche Design macht es einfach, die Kombination einzustellen und zurückzusetzen, auch für diejenigen, die mit Zahlenschlössern nicht vertraut sind. Spezifikationen: Farbe: Mehrere Optionen...15,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **

Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Top-Angebote
Produkte zum Begriff Anzeige Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF 60cm Verstellbares Zahlen-Kabelschloss - Erhöhte Sicherheit & Flexibilität SchwarzSichern Sie Ihre Sachen mit diesem 60cm verstellbaren Zahlen-Kabelschloss. Mit einer Zinklegierung und einem Stahlkabel ist es perfekt für Fahrräder, Helme und Gepäck. Schlüssellos und einfach zurückzusetzen, bietet es flexible Sicherheit. Erhöhte Sicherheit: Dieses 60cm Zahlen-Kabelschloss bietet ein hohes Maß an Sicherheit für Ihre Wertgegenstände. Die robuste Zinklegierung und die Stahlkabelkonstruktion bieten Widerstand gegen Schneiden und Manipulationen und sorgen dafür, dass Ihre Gegenstände gut geschützt sind. Ideal zur Sicherung von Fahrrädern, Helmen, Toren und Gepäck. Dieses Schloss gibt Ihnen die Gewissheit, dass Ihre Wertsachen sicher sind. Die Funktion zum Zurücksetzen des Codes ermöglicht es Ihnen, Ihre Sicherheit anzupassen, was es zu einer zuverlässigen Wahl für verschiedene Sicherheitsanforderungen macht. Seine Anti-Diebstahl-Eigenschaften machen es zu einem Muss für alle, die sich Sorgen um den Schutz ihres Eigentums im öffentlichen Raum oder zu Hause machen. Der Kombinationsmechanismus macht Schlüssel überflüssig und vereinfacht Ihre Sicherheitsroutine. Flexibel & Tragbar: Die 60cm Länge dieses Zahlen-Kabelschlosses bietet außergewöhnliche Flexibilität, sodass Sie Gegenstände an einer Vielzahl von festen Objekten befestigen können. Seine kompakte Größe und sein geringes Gewicht machen es einfach, es in einem Rucksack, einer Handtasche oder sogar einer Tasche zu tragen, sodass Sie immer Sicherheit zur Hand haben. Egal, ob Sie Ihr Fahrrad im Park abschließen, Ihr Gepäck am Flughafen sichern oder Ihren Helm beim Einkaufen schützen, dieses Schloss bietet eine bequeme und zuverlässige Lösung. Die Flexibilität des Kabels ermöglicht es, durch enge Stellen und um verschiedene Formen zu passen, was es zu einer vielseitigen Wahl für verschiedene Sicherheitsszenarien macht. Seine Tragbarkeit stellt sicher, dass Sie es überall hin mitnehmen können, wo Sie zusätzliche Sicherheit benötigen. Zurücksetzbare Kombination: Die zurücksetzbare Kombinationsfunktion dieses Kabelschlosses ermöglicht es Ihnen, Ihren persönlichen Code einfach einzustellen und zu ändern und bietet so eine individuelle Sicherheitslösung. Dadurch entfällt die Notwendigkeit, Schlüssel mit sich zu führen, wodurch das Risiko des Verlusts verringert und Ihre Sicherheitsroutine vereinfacht wird. Der Druckknopfmechanismus macht es einfach, den Code jederzeit zurückzusetzen, um sicherzustellen, dass Ihr Schloss sicher und personalisiert bleibt. Diese Funktion ist besonders nützlich für Situationen mit gemeinsamem Zugriff, in denen Sie den Code möglicherweise regelmäßig ändern müssen. Die Möglichkeit, das Schloss neu zu programmieren, bietet eine zusätzliche Sicherheitsebene, verhindert unbefugten Zugriff und gibt Ihnen die Kontrolle darüber, wer Ihre Sachen entsperren kann. Das benutzerfreundliche Design macht es einfach, die Kombination einzustellen und zurückzusetzen, auch für diejenigen, die mit Zahlenschlössern nicht vertraut sind. Spezifikationen: Farbe: Mehrere Optionen...15,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Ähnliche Suchbegriffe für Anzeige Unfallversicherung
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.